【导语】 上游铝价连续第二个交易日走低,期货、现货双双回落。对以型材为核心成本的门窗行业而言,这不仅是数字的变化,更是一轮值得密切跟踪的成本窗口切换。
一、行情速览:期现两市场同步走弱
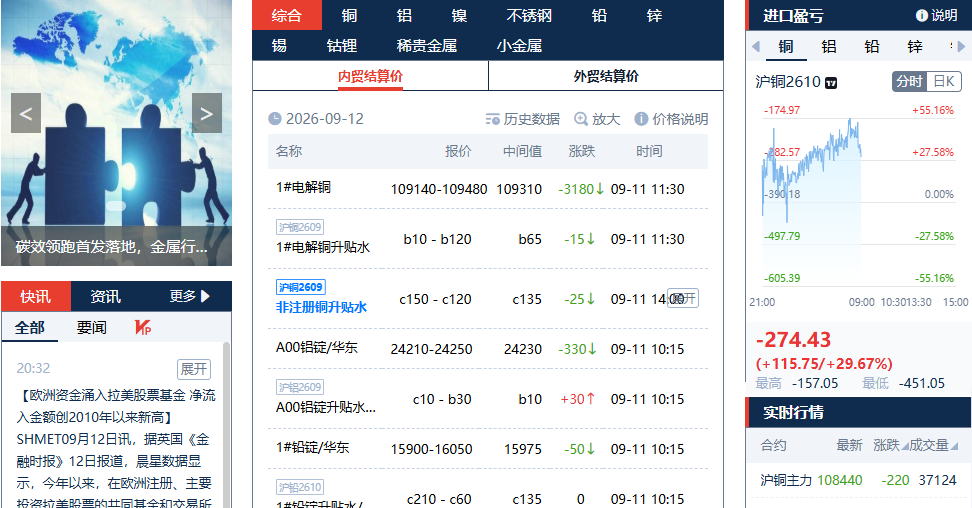
9 月 11 日,国内现货铝锭价格全面回调。据上海金属网报价,A00 铝锭华东市场报 24,210–24,250 元 / 吨,中间值 24,230 元 / 吨,单日下跌 330 元,升贴水同步收窄;长江现货 A00 铝报 24,240 元 / 吨,下跌 320 元;广东现货报 24,430 元 / 吨,跌幅更大,达 370 元。从华东到华南,现货市场呈现普跌格局。
期货端走势更为凌厉。沪铝主力合约 9 月 12 日凌晨夜盘收报 23,989 元 / 吨,跌幅 0.79%(-190 元),最低触及 23,920 元,两日累计跌幅超过 2%。世铝网数据显示,沪铝 2609 合约最新报 23,970 元 / 吨,单日跌 235 元。外盘方面,隔夜伦铝同步下跌 2.54%,与伦铜(-4.25%)、伦锌(-5.14%)等基本金属集体下挫形成共振,有色板块整体承压。
二、下跌背后:三重宏观压力叠加
本轮铝价回调,并非基本面突然转弱,而是宏观预期转向的直接反映。
其一,美联储加息预期骤然升温。 美国 8 月 PPI 同比上涨 5.4%,超出市场 5.3% 的预期;叠加中东冲突升级推动美国原油价格突破 100 美元 / 桶,通胀压力再度抬头。市场对美联储 9 月 15–16 日议息会议加息的定价概率已升至 70% 以上,年底前或还有一次加息,美元指数与美债收益率因此走强 ——10 年期美债收益率正逼近 5% 关口,对以美元计价的大宗商品形成系统性压制。
其二,欧洲央行同步紧缩。 欧洲央行自伊朗局势升级以来第二次加息,三大关键利率上调 25 个基点,存款利率升至 2.50%;欧元区 8 月通胀升至 3.3%,创近三年最快涨幅,欧央行同时上调了未来两年通胀预测。全球主要央行 "鹰声" 齐鸣,金属市场的金融属性明显降温。
其三,铜关税预期落空引发联动回调。 此前市场押注美国将对精炼铜加征关税,交易商大量囤货一度把铜价推至历史新高;而白宫迟迟未做最终决定,预期落空后伦铜暴跌近 4%、美铜重挫 5%,铜价高位回落直接拖累整个有色金属板块的风险偏好,铝价跟随下行。

三、基本面仍硬:库存低位去化提供底部支撑
值得注意的是,此轮下跌并非趋势性反转。供应端,国内电解铝运行产能平稳,社会库存延续去化态势;LME 铝库存已降至 24.4 万吨的历史低位,全球显性库存偏紧格局未改。SHMET 周评指出,铝市 "库存低位持续去化,宏观走弱拖累铝价冲高回落",美国加息概率上升与下游畏高情绪将限制上方空间,但低库存为价格提供了坚实的底部支撑。需求端亦有积极信号 ——"沪铝大幅回落,下游消费回温",价格回调正刺激下游逢低备库,现货交投趋于活跃。此外,自然资源部《全球矿业发展报告 2026》显示铝供需呈现双降格局,中长期供应弹性有限。
四、门窗行业视角:成本减压窗口值得把握
对铝合金门窗企业而言,铝型材成本通常占整窗成本的 40%–60%,铝价走势直接决定产品毛利空间。本轮期现价格同步回调,意味着型材采购成本出现边际改善,为处于 "金九银十" 旺季的门窗企业打开了难得的成本减压窗口。
但需要理性看待:一方面,宏观紧缩预期与地缘博弈仍存反复,铝价短期或延续高位震荡,深跌空间有限;另一方面,低库存与旺季需求意味着价格下方支撑扎实。对企业而言,与其赌单边行情,不如把握节奏 —— 在回调窗口合理补库、锁定中短期型材成本,同时将成本让利转化为产品与服务升级的投入,才是更稳健的应对之道。
品牌观察:原材料价格波动是门窗行业利润的关键变量。成本端的边际松动,为企业在产品升级与服务投入上提供了更大的腾挪空间;而对上游行情保持敏感、对采购节奏精细管理的企业,也将在每一轮波动中积累出超越同行的成本竞争力。
来源:上海金属网(SHMET)、长江有色金属网、世铝网、SMM 上海有色网、同花顺财经